Panduan/Modul
Panduan Akuntansi
Modul Akuntansi adalah muara semua angka di KUKI. Setiap transaksi bisnis (penjualan, pembelian, produksi, opname) otomatis membentuk jurnal — Anda tidak perlu menjurnal manual untuk transaksi rutin. Modul ini menyediakan tempat membaca, menambah jurnal manual bila perlu, dan menarik laporan keuangan.
Ringkasan Akuntansi
Untuk memahami sumber nilai persediaan, biaya barang keluar, dan dampaknya pada laba, baca Metode Costing, Modal & HPP Persediaan. Panduan tersebut membedakan LEGACY/ACTIVE, AVERAGE/FIFO, pengambilan fisik FEFO, serta koreksi nilai saat ini dan HPP historis.
Halaman Akuntansi menampilkan Pendapatan, Pengeluaran, dan Laba/Rugi untuk bulan berjalan. Rentang tanggal ditampilkan di atas kartu angka, dari tanggal 1 sampai hari terakhir bulan tersebut. Contoh: saat dibuka pada November 2026, periodenya 1–30 November 2026.
- Angka mengikuti tanggal jurnal yang sudah diposting, bukan tanggal pembuatan draft atau waktu pembayaran saja.
- Pengeluaran adalah seluruh beban pada jurnal, termasuk HPP dan beban operasional; bukan hanya transaksi dari modul Biaya.
- Laba/Rugi adalah pendapatan dikurangi beban pada periode yang sama, bukan saldo kas/bank.
Tanggal awal dan akhir ikut dihitung, termasuk seluruh hari terakhir. Batas tanggal jurnal mengikuti tanggal buku UTC. Untuk melihat bulan lain atau rentang khusus, buka Akuntansi → Laba Rugi, pilih tanggal mulai dan akhir, lalu klik Tampilkan. Samakan periode sebelum membandingkan hasilnya dengan ringkasan.
Jika muncul pesan gagal memuat ringkasan, gunakan aksi coba lagi pada pesan tersebut. Jangan menjadikan angka yang tampil saat pemuatan gagal sebagai hasil laporan yang sudah terverifikasi. Ringkasan memerlukan izin membaca laporan.
Dari transaksi menjadi angka ringkasan
Alurnya: transaksi disahkan sesuai modulnya → jurnal diposting → nilai masuk akun pendapatan/beban → dijumlahkan menurut tanggal jurnal. Draft belum menambah angka ringkasan. Membuat master produk atau kategori juga belum menghasilkan pendapatan maupun beban.
Contoh ilustrasi untuk periode 1–30 November 2026:
| Jurnal terposting dalam periode | Pengaruh ke ringkasan |
|---|---|
| Pendapatan penjualan Rp10.000.000 | Pendapatan bertambah Rp10.000.000 |
| HPP barang terjual Rp6.000.000 | Pengeluaran bertambah Rp6.000.000 |
| Gaji yang dicatat melalui Biaya Rp2.000.000 | Pengeluaran bertambah Rp2.000.000 |
Jika hanya ada tiga pencatatan tersebut, kartu menampilkan Pendapatan Rp10.000.000, Pengeluaran Rp8.000.000, dan Laba/Rugi Rp2.000.000. Saldo bank belum tentu Rp2.000.000 karena dapat dipengaruhi modal awal, piutang yang belum dibayar, pembelian aset, dan transaksi lainnya.
Jurnal bertanggal 31 Oktober tidak ikut ringkasan November walaupun diperiksa pada November. Jurnal bertanggal 30 November ikut sampai akhir hari tersebut. Saat menelusuri selisih, periksa tanggal jurnal terkait, bukan hanya tanggal bukti transfer atau tanggal Anda membuka aplikasi.
Untuk memeriksa angka, buka Laba Rugi dengan rentang yang sama, lihat akun penyusunnya, lalu telusuri melalui Buku Besar dan jurnal ke dokumen asal. Untuk transaksi Biaya, pastikan dokumennya sudah disahkan dan kategori bebannya mengarah ke akun yang diharapkan. Jangan membuat jurnal tambahan untuk transaksi yang sudah tercatat otomatis karena dapat menggandakan nilai.
Akun (Bagan Akun / Chart of Accounts)
Menu: Akuntansi → Akun
Daftar semua akun pembukuan: kas, bank, piutang, persediaan, utang, modal, pendapatan, dan beban. Saat onboarding, KUKI membuat paket akun standar UMKM Indonesia yang siap pakai — isinya menyesuaikan jenis usaha yang Anda pilih.
- Anda dapat menambah akun baru bila dibutuhkan.
- Setiap akun punya kode (misalnya
1-1000untuk Kas) dan kategori (aset, kewajiban, ekuitas, pendapatan, beban).
Memahami istilah dasar
- Aset: sumber daya usaha, misalnya kas, persediaan, dan peralatan.
- Kewajiban/utang: kewajiban usaha kepada pihak lain.
- Ekuitas/modal: hak pemilik setelah kewajiban diperhitungkan.
- Chart of Accounts (CoA): daftar akun untuk mengelompokkan pencatatan agar transaksi dan laporan konsisten.
- Debit/kredit: dua sisi pencatatan, bukan selalu uang masuk/keluar. Contoh edukasi: membeli peralatan tunai menambah aset peralatan dan mengurangi kas.
Jurnal Umum
Menu: Akuntansi → Jurnal
Jurnal adalah catatan double-entry: setiap entri punya sisi debit dan kredit yang harus seimbang.
- Jurnal otomatis — terbentuk dari transaksi bisnis (penjualan, pembelian, pembayaran, opname, produksi). Sumbernya terlihat dari dokumen asalnya.
- Jurnal manual — dibuat langsung dari halaman ini untuk kebutuhan khusus, misalnya penyesuaian akhir bulan atau reklasifikasi.
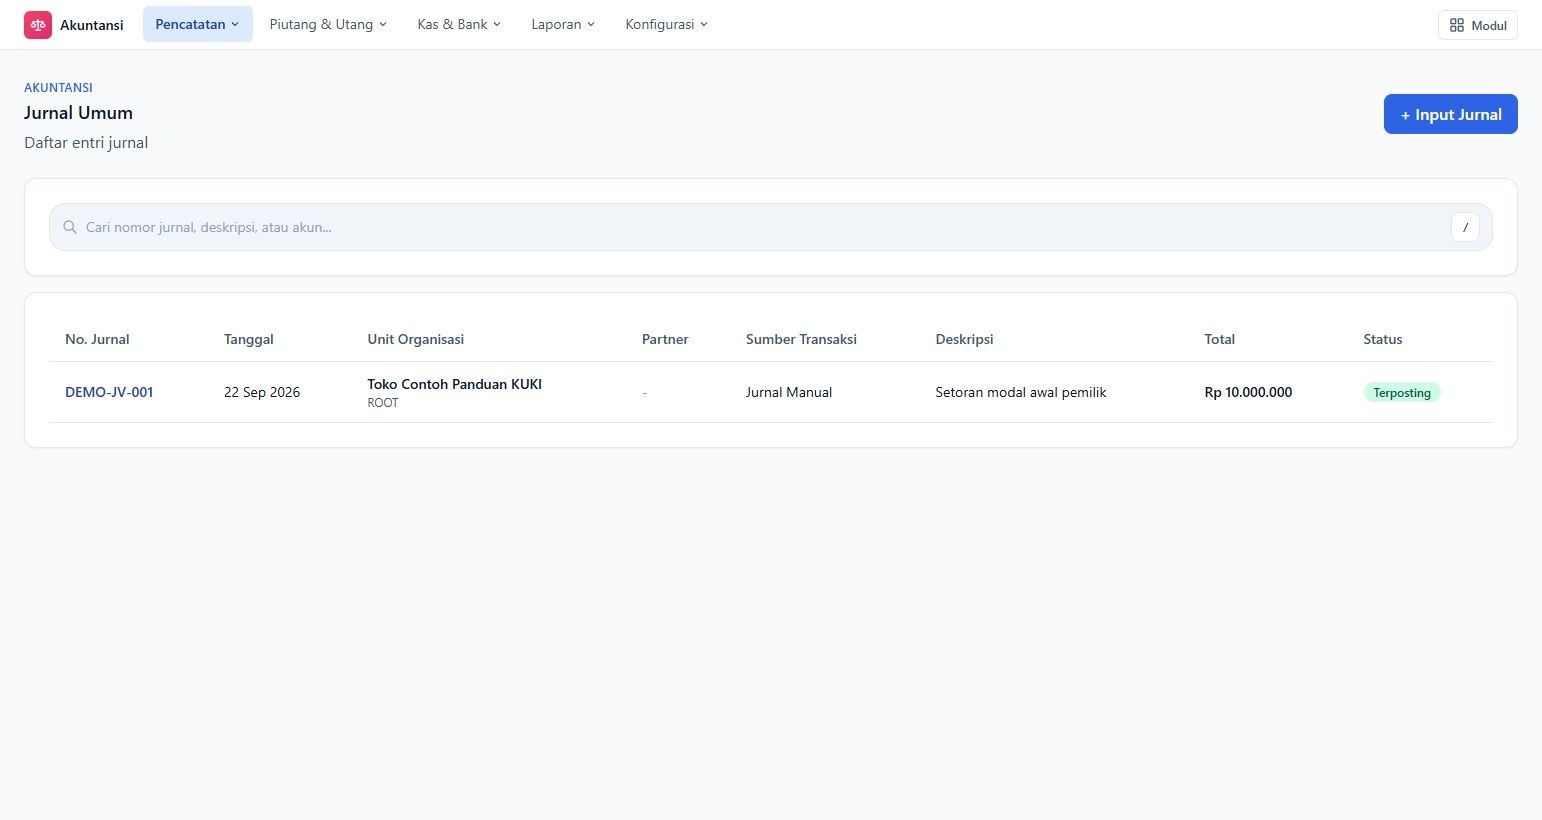
Periksa sumber transaksi dan status jurnal sebelum membuka detailnya. Angka modal awal ini berasal dari data contoh; klik gambar untuk ukuran penuh.
Penting: jurnal yang sudah diposting tidak bisa diedit atau dihapus. Ini standar akuntansi yang dipakai semua ERP besar agar laporan keuangan tetap bisa dipercaya dan diaudit. Bila ada jurnal terposting yang salah, perbaiki lewat mekanisme koreksi — lihat Koreksi Jurnal Terposting.
Buku Besar
Menu: Akuntansi → Buku Besar
Buku besar menampilkan riwayat pergerakan satu akun dari waktu ke waktu — gabungan semua jurnal yang menyentuh akun tersebut. Berguna untuk menelusuri dari mana saldo sebuah akun terbentuk.
Laporan Keuangan
| Laporan | Menu | Fungsi |
|---|---|---|
| Neraca | Akuntansi → Neraca | Posisi keuangan: aset, kewajiban, dan ekuitas pada tanggal tertentu |
| Laba Rugi | Akuntansi → Laba Rugi | Pendapatan dan beban dalam satu periode — menunjukkan untung/rugi |
| Arus Kas | Akuntansi → Arus Kas | Laporan arus kas standar: uang masuk dan keluar dari aktivitas operasi, investasi, dan pendanaan — diawali saldo kas awal, diakhiri saldo kas akhir |
Laporan dapat difilter per periode (bulanan/tahunan) dan mencerminkan jurnal yang sudah diposting.
Laba periode adalah pendapatan dikurangi seluruh beban termasuk HPP. Laba berbeda dari saldo kas: penjualan kredit dapat mencatat pendapatan sebelum uang diterima; pembelian aset juga tidak otomatis menjadi beban seluruhnya. Gunakan laporan laba rugi dengan periode yang tepat, bukan omzet POS atau saldo bank sebagai pengganti laba.
Register Pembayaran & Rekening Bank
- Register Pembayaran (Akuntansi → Register Pembayaran) — riwayat semua uang masuk dan keluar: pembayaran dari pelanggan, pembayaran ke supplier, termasuk transaksi kasir POS. Pembayaran yang dibatalkan tidak ikut dihitung.
- Rekening Bank (Akuntansi → Rekening Bank) — daftar rekening bank bisnis Anda.
- Mutasi Bank (Akuntansi → Mutasi Bank) — catatan transaksi per rekening untuk mencocokkan saldo bank dengan catatan sistem (rekonsiliasi).
Konfigurasi Akun
Menu: Akuntansi → Konfigurasi Akun
Mengatur akun mana yang dipakai saat jurnal otomatis dibentuk — misalnya akun pendapatan untuk kategori produk tertentu atau akun persediaan default. Jika tidak diatur khusus, KUKI memakai akun bawaan dari bagan akun standar.
Tips
Kapan angka transaksi masuk laporan?
| Kejadian | Dampak yang perlu diperhatikan |
|---|---|
| Barang penjualan keluar | Biaya masuk akun perantara harga pokok untuk pesanan baru |
| Invoice atas barang yang sudah keluar | Piutang/pendapatan serta HPP diakui sesuai jumlah yang ditagih |
| Invoice barang sebelum pengiriman | Piutang tercatat, pendapatan barang ditampung sampai pengeluaran barang |
| Pembayaran invoice | Kas/bank bertambah dan piutang berkurang; tidak membentuk HPP lagi |
| Checkout POS baru | Stok dan rincian transaksi langsung tercatat; jurnal rekap menunggu tutup shift |
| Tutup shift POS | Rekap penjualan, retur, dan HPP diposting pada tanggal tutup shift |
Pesanan historis tetap mengikuti mekanisme lamanya. Jika laporan operasional dan buku besar berbeda, periksa tanggal invoice, shift terbuka, status posting, dan periode filter sebelum membuat jurnal manual.
Rekonsiliasi sebelum tutup buku
Buka Rekonsiliasi Penjualan melalui halaman Periode atau Konfigurasi Akun. Periksa barang diterima pelanggan tetapi belum ditagih, saldo perantara, serta tagihan yang barangnya belum diserahkan. Lengkapi tanda terima DO/pickup dan catat akrual yang diperlukan sebelum menutup periode. Sistem menolak penutupan bila masih ada penerimaan yang perlu diakrual.
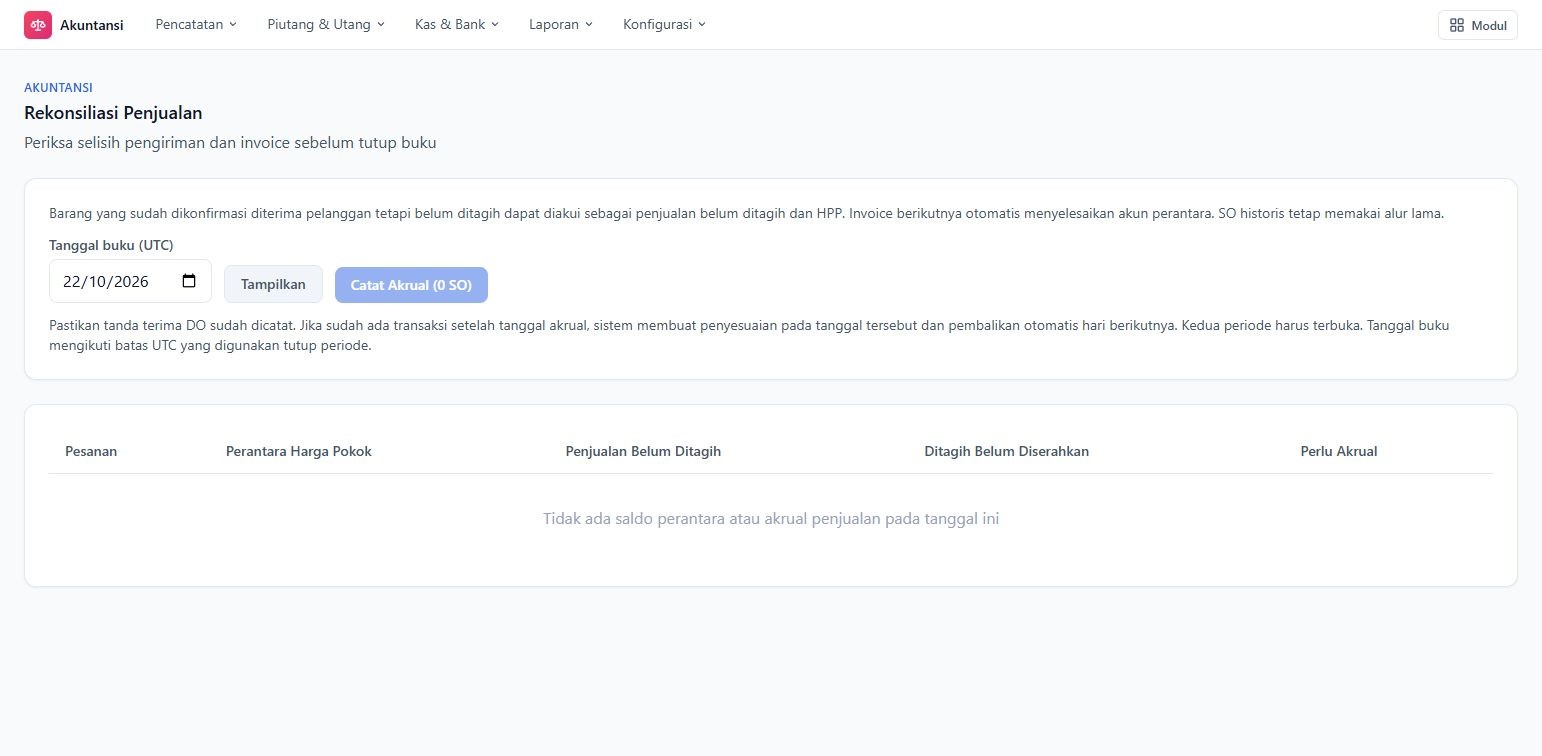
Contoh keadaan tanpa saldo perantara atau kebutuhan akrual. Gunakan tanggal buku yang sesuai sebelum memeriksa hasil.
Zona waktu perusahaan di Pengaturan → Profil Bisnis digunakan untuk kalender invoice dan laporan penjualan. Tanggal buku rekonsiliasi/periode tetap memakai UTC; jangan menganggap batas keduanya sama. Ikuti tanggal yang ditampilkan pada halaman terkait.
Lihat Pemeriksaan Harian & Tutup Bulan untuk urutan kerja.
- Biarkan jurnal otomatis bekerja; cukup buat jurnal manual untuk penyesuaian.
- Periksa Neraca dan Laba Rugi setiap tutup bulan.
- Jangan mencari "tombol edit" untuk jurnal terposting — pakai Koreksi Jurnal Terposting. Kebiasaan ini membuat pembukuan bersih dan mudah diaudit.
Selanjutnya
- Piutang & Utang — pantau tunggakan pelanggan dan kewajiban ke supplier, lengkap dengan kartu dan rekonsiliasi.
- PPN & Pajak — status PKP, PPN di transaksi, dan Laporan PPN per masa pajak.